

خرید اعتباری؛ راهی برای حفظ سلامت در روزهای گرانی؟
چکیده
افزایش هزینههای زندگی، شیوه خرید و اولویتبندی هزینههای خانوادهها را تغییر داده است. اما آیا هزینههای مربوط به سلامت، بهداشت و مراقبت از خود و خانواده هم باید در فهرست هزینههای قابل حذف قرار بگیرند؟ خرید اعتباری میتواند یکی از روشهای مدیریت این هزینهها باشد؛ به شرط آنکه با نیاز واقعی، توان بازپرداخت و تصمیمگیری آگاهانه همراه باشد.
وقتی هزینههای زندگی بالا میرود، معمولاً اولین واکنش خانوادهها این است که سبد خرید خود را کوچکتر کنند. بعضی خریدها به تعویق میافتند، بعضی حذف میشوند و بعضی دیگر با گزینههای ارزانتر جایگزین میشوند. این واکنش از نظر اقتصادی قابل درک است؛ درآمد محدود است و هزینهها باید مدیریت شوند.
اما یک سؤال مهم وجود دارد: در میان هزینههایی که حذف یا عقب انداخته میشوند، جایگاه سلامت و بهداشت کجاست؟
وقتی صحبت از کاهش هزینه میشود، ممکن است خرید یک لباس جدید، وسیله دیجیتال یا یک کالای غیرضروری بهراحتی به ماه بعد منتقل شود. اما درباره محصولاتی مانند برخی اقلام بهداشت دهان و بدن، محصولات مراقبت پوست و مو یا حتی مکملهایی که فرد واقعاً به آنها نیاز دارد، ماجرا همیشه به همین سادگی نیست.
از طرف دیگر، افزایش استفاده از خرید اعتباری یک سؤال دیگر را هم مطرح کرده است: آیا خرید اعتباری فقط ابزاری برای خرید کالاهای گرانقیمت است یا میتواند به مدیریت هزینههای روزمره و حفظ برخی نیازهای سلامت و بهداشت نیز کمک کند؟
در این مقاله قرار نیست خرید اعتباری را بیقیدوشرط تبلیغ کنیم. برعکس، میخواهیم هر دو طرف ماجرا را ببینیم؛ هم فرصتهایی که اعتبار ایجاد میکند و هم خطرهایی که در صورت استفاده نادرست ممکن است به وجود بیاید.
شاید مسئله اصلی این نباشد که «قسطی بخریم یا نه؟»
سؤال مهمتر این است که چطور هزینههای زندگی را مدیریت کنیم، بدون اینکه سلامت و بهداشت را به فراموشی بسپاریم؟
وقتی هزینهها بالا میرود، کدام نیازها زودتر فراموش میشوند؟
در شرایط افزایش هزینههای زندگی، خانوادهها معمولاً به سراغ اولویتبندی میروند. هزینه مسکن، خوراک، حملونقل، آموزش و درمان در بسیاری از خانوادهها جایگاه بالایی دارند و پس از آنها، هزینههایی قرار میگیرند که ممکن است راحتتر به تعویق بیفتند.
اما مشکل از جایی شروع میشود که مرز میان «هزینه قابل حذف» و «نیاز قابل مدیریت» از بین میرود.
برای مثال، ممکن است فردی خرید یک محصول مراقبت پوست را به تعویق بیندازد و اتفاق خاصی هم رخ ندهد. اما برای فرد دیگری که یک محصول مشخص را به دلیل شرایط پوستی یا مراقبتی بهطور منظم استفاده میکند، حذف کامل آن ممکن است تصمیم مناسبی نباشد.
همین موضوع درباره محصولات بهداشتی، مراقبت مو، بهداشت دهان و حتی مکملها نیز صدق میکند. همه این محصولات ضروری نیستند، اما همه آنها را هم نمیتوان صرفاً «کالای غیرضروری» دانست.
مدیریت هزینه با حذف هزینه تفاوت دارد.
گاهی مدیریت مالی یعنی یک هزینه غیرضروری را حذف کنیم؛ اما گاهی یعنی هزینه ضروری را به شکل دیگری تأمین و زمانبندی کنیم.
سلامت و بهداشت؛ هزینه اضافی یا بخشی از زندگی روزمره؟
شاید یکی از اشتباهات رایج این باشد که تمام محصولات آرایشی، بهداشتی و مراقبتی را در یک دسته قرار دهیم.
یک محصول آرایشی لوکس که صرفاً برای تنوع خریداری میشود، با خمیردندان، محصولات بهداشت شخصی یا یک ضدآفتاب مناسب یکسان نیست. به همین ترتیب، یک مکمل که بدون دلیل و صرفاً تحت تأثیر تبلیغات خریداری میشود با مکملی که فرد به دلیل نیاز تغذیهای مشخص مصرف میکند، تفاوت دارد.
سازمان جهانی بهداشت تأکید میکند که تغذیه سالم نقش مهمی در سلامت دارد و دسترسی به غذای سالم نیز یکی از عواملی است که بر الگوی غذایی مردم اثر میگذارد.
بنابراین وقتی از «مدیریت هزینه سلامت» صحبت میکنیم، منظورمان این نیست که هر محصولی را باید حتماً خرید. منظور این است که فرد بتواند نیازهای واقعی خود را از خریدهای غیرضروری تشخیص دهد و برای تأمین آنها تصمیم اقتصادی مناسبی بگیرد.
این تفاوت کوچک، در عمل بسیار مهم است.
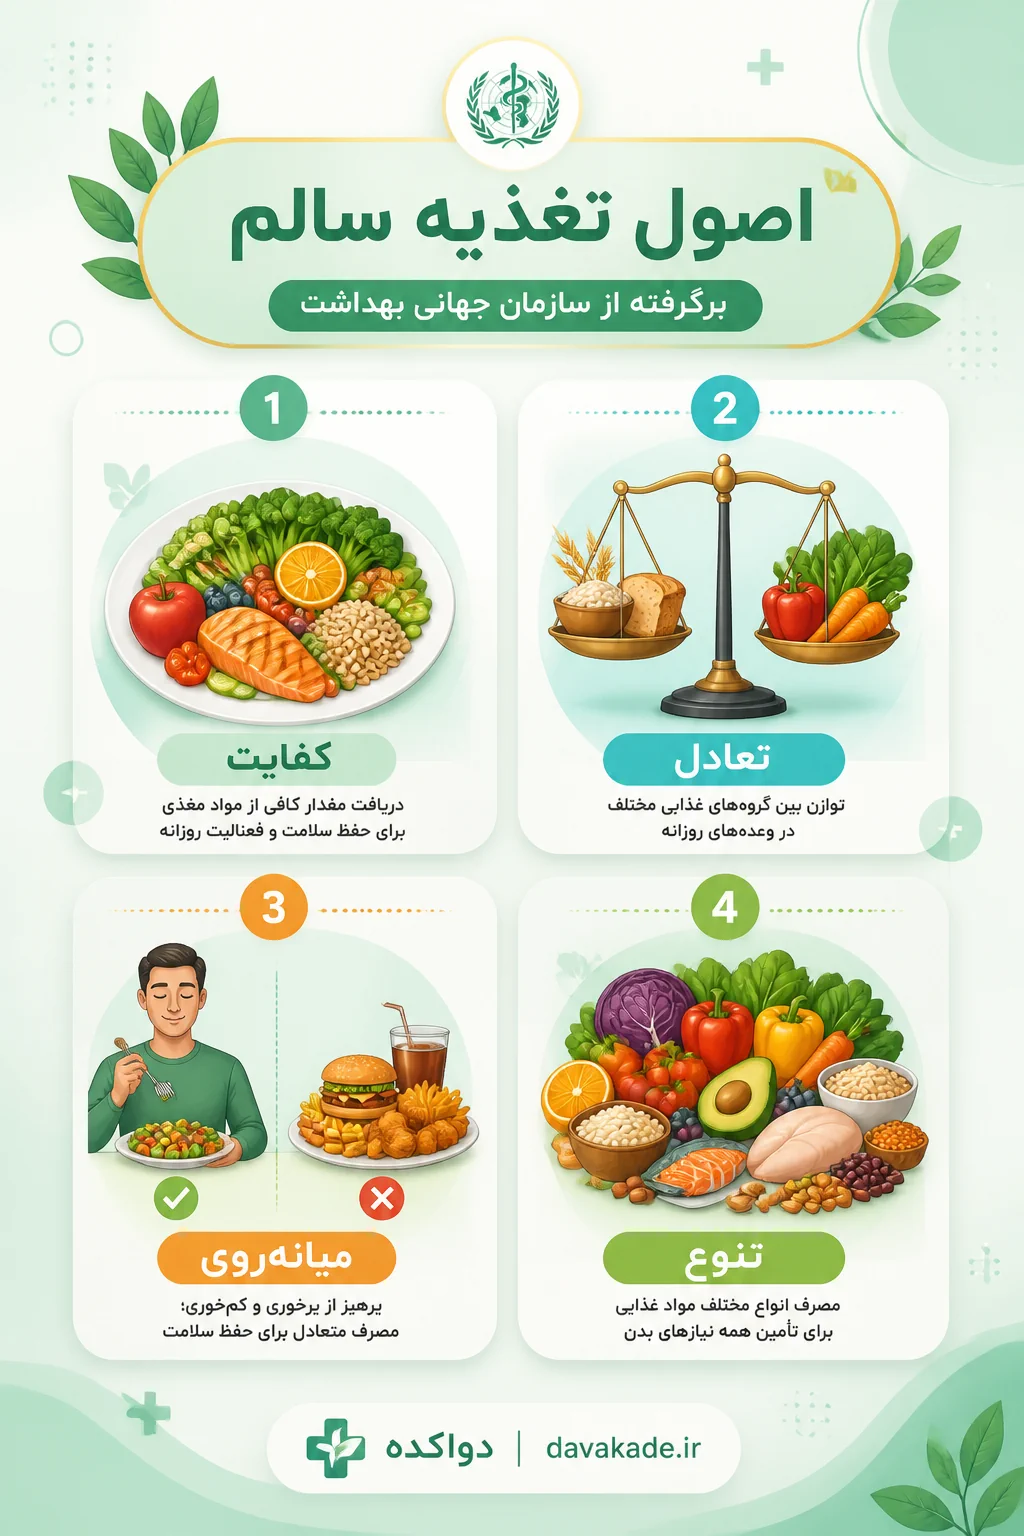
«یک رژیم غذایی سالم باید بر پایه کفایت، تعادل، میانهروی و تنوع باشد.»
برگرفته از اصول تغذیه سالم سازمان جهانی بهداشت
مشاهده منبع علمیخرید اعتباری؛ نشانه ناتوانی مالی یا استفاده از اعتبار؟
در فرهنگ عمومی، «قسطی خریدن» گاهی بار معنایی خاصی داشته است. بعضی افراد تصور میکردند کسی که نمیتواند مبلغ یک کالا را نقدی پرداخت کند، از نظر مالی در موقعیت ضعیفتری قرار دارد.
اما اگر کمی از این نگاه فاصله بگیریم، مفهوم دیگری را میبینیم: اعتبار.
در یک رابطه اعتباری، فروشنده یا ارائهدهنده خدمات مالی حاضر است بر اساس شرایط و ضوابط مشخص، امکان خرید امروز و پرداخت در آینده را در اختیار فرد قرار دهد.
بنابراین اعتبار لزوماً به معنی ناتوانی مالی نیست. اعتبار میتواند یکی از ابزارهای مدیریت پرداخت باشد؛ به شرط آنکه فرد بداند چه مبلغی را، در چه زمانی و با چه هزینهای باید بازپرداخت کند.
البته اعتبار زمانی معنا پیدا میکند که دو طرف رابطه مسئولانه رفتار کنند. اعتباردهنده باید شرایط را شفاف اعلام کند و مصرفکننده نیز باید توان بازپرداخت خود را در نظر بگیرد.
گزارشهای جدید OECD نیز نشان میدهند که اعتبار کوتاهمدت و محصولاتی مانند Buy Now Pay Later میتوانند برای مدیریت پرداخت مفید باشند، اما دسترسی آسان، هزینههای نامشخص و استفاده بیش از توان بازپرداخت میتواند خطر بدهی و فشار مالی را افزایش دهد.
مطالعه گزارش OECD درباره ریسکهای مالی مصرفکنندگانوقتی اعتماد تبدیل به اعتبار میشود؛ یک تجربه واقعی
روایت نویسنده
این بخش بر اساس تجربه شخصی نویسنده در حدود ۲۵ سال فعالیت در حوزه خرید و فروش اقساطی و اعتباری نوشته شده است؛ تجربهای که فرصت مشاهده رفتار مشتریان در مواجهه با اعتبار، اعتماد و بازپرداخت را از نزدیک فراهم کرده است.
در طول این سالها، یکی از نکاتی که بیش از همه جلب توجه میکرد این بود که اعطای اعتبار فقط به معنای فراهم کردن امکان خرید چند کالا نبود؛ بلکه در بسیاری از موارد، نوعی رابطه مبتنی بر اعتماد میان فروشنده و مشتری شکل میگرفت.
فروشنده با در اختیار قرار دادن کالا پیش از دریافت کامل مبلغ، در واقع بخشی از اعتماد خود را به مشتری واگذار میکرد و مشتری نیز میدانست که برای حفظ این رابطه، باید تعهد مالی خود را در زمان مشخص انجام دهد.
در عمل مشاهده میشد که بسیاری از مشتریان تلاش میکردند اعتبار خود را حفظ کنند. پرداخت منظم برای آنها فقط به معنای پایان یک بدهی نبود؛ بخشی از سابقهای بود که میتوانست بر رابطه آینده آنها با فروشنده و امکان استفاده دوباره از اعتبار تأثیر بگذارد.
حتی در بعضی موارد، خوشحسابی باعث میشد اعتماد بیشتری شکل بگیرد و امکان استفاده از اعتبار در آینده آسانتر شود.
اعتبار فقط پولی نیست که امروز در اختیار ما قرار میگیرد؛ اعتمادی است که باید فردا آن را حفظ کنیم.
آیا خوشحسابی میتواند اعتبار بیشتری بسازد؟
در یک سیستم اعتباری سالم، رابطه میان خریدار و اعتباردهنده میتواند یک چرخه مثبت ایجاد کند.
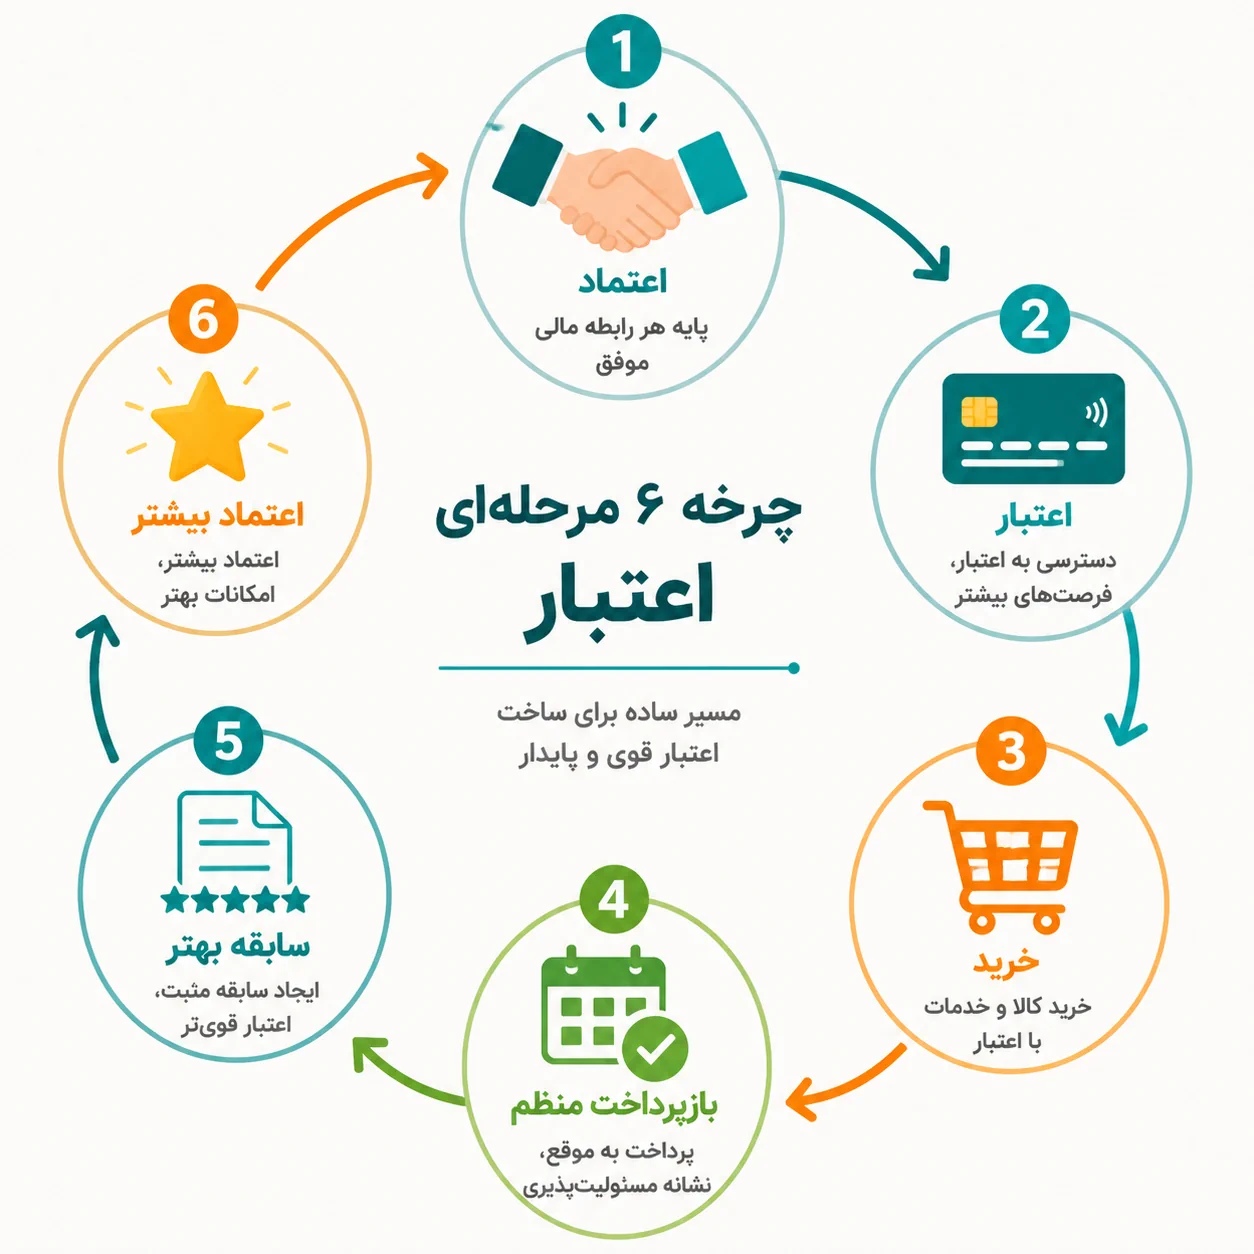
اعتماد ← اعتبار ← خرید ← بازپرداخت منظم ← سابقه بهتر ← اعتماد بیشتر
البته این چرخه در هر سرویس و سیستم اعتباری دقیقاً به یک شکل اجرا نمیشود. ممکن است یک فروشگاه یا پلتفرم اعتبارسنجی مستقلی داشته باشد یا صرفاً بر اساس شرایط خاص خود امکان خرید اعتباری را ارائه کند.
اما اصل موضوع همچنان مهم است: رفتار مالی مسئولانه میتواند ارزش اعتبار را بالا ببرد.
خرید اعتباری واقعاً هزینه را کمتر میکند یا فقط پرداخت را آسانتر؟
اینجا باید یک تفاوت بسیار مهم را روشن کنیم: خرید اعتباری لزوماً به معنی ارزانتر خریدن نیست.
ممکن است قیمت کالا همان قیمت خرید عادی باشد و فقط پرداخت آن در چند مرحله انجام شود. در شرایط دیگر ممکن است کارمزد یا هزینههایی وجود داشته باشد که مجموع پرداختی را افزایش دهد.
بنابراین هنگام استفاده از اعتبار نباید فقط به مبلغ هر قسط نگاه کرد.
قبل از خرید اعتباری این موارد را بررسی کنید:
- قیمت نهایی کالا
- مجموع مبلغ قابل پرداخت
- تعداد و زمانبندی پرداختها
- کارمزد یا هزینههای احتمالی
- شرایط تأخیر در پرداخت
- شرایط لغو یا بازگشت کالا
محصولات آرایشی و بهداشتی؛ کدام نیازند و کدام انتخاب؟
وقتی درباره خرید اعتباری محصولات آرایشی و بهداشتی صحبت میکنیم، نباید تمام محصولات را یکسان در نظر بگیریم.
یک روش منطقی این است که محصولات را بر اساس نوع نیاز دستهبندی کنیم.
۱. محصولات بهداشتی روزمره
محصولاتی مانند خمیردندان، مسواک، نخ دندان، شامپو و برخی محصولات بهداشت شخصی معمولاً بخشی از خریدهای تکرارشونده خانواده هستند.
۲. محصولات مراقبتی
ضدآفتاب، شویندههای پوست، محصولات مراقبت مو و برخی محصولات مراقبت از پوست میتوانند برای بعضی افراد بخشی از برنامه مراقبتی منظم باشند.
۳. محصولات زیبایی و انتخابی
در این دسته، اولویت و بودجه شخصی اهمیت بیشتری پیدا میکند. همه خریدهای زیبایی الزاماً نیاز فوری نیستند و بهتر است خرید آنها با توان مالی فرد هماهنگ باشد.
مکملها؛ جایی که «نیاز واقعی» با «تبلیغ» اشتباه میشود
بحث مکملها کمی حساستر است. چون از یک طرف، بعضی افراد واقعاً ممکن است به دریافت یک یا چند ماده مغذی نیاز داشته باشند و از طرف دیگر، تبلیغات میتواند این تصور را ایجاد کند که همه افراد باید چندین مکمل مختلف مصرف کنند.
سازمان جهانی بهداشت تأکید میکند که ویتامینها و مواد معدنی برای عملکرد طبیعی بدن ضروریاند و کمبود بعضی از آنها میتواند پیامدهای جدی داشته باشد. در عین حال، رژیم غذایی متنوع و سالم یکی از پایههای تأمین این مواد است و مکملها در شرایط موردنیاز میتوانند نقش داشته باشند.
بنابراین اگر فردی به یک مکمل نیاز واقعی دارد، مسئله مدیریت هزینه آن میتواند مطرح باشد؛ اما خرید اعتباری نباید باعث شود فرد مکملی را که به آن نیاز ندارد صرفاً به دلیل آسانتر شدن پرداخت خریداری کند.
اول نیاز، بعد انتخاب، و در نهایت روش پرداخت.
خرید اعتباری نباید ترتیب این سه مرحله را تغییر دهد.
آیا خرید اعتباری میتواند به حفظ سلامت خانواده کمک کند؟
پاسخ را باید با احتیاط داد. خرید اعتباری خودش ابزار سلامت نیست؛ اما میتواند در بعضی شرایط، ابزار مدیریت هزینه باشد.
فرض کنیم یک خانواده در یک ماه به چند محصول بهداشتی و مراقبتی نیاز دارد. پرداخت تمام هزینهها در یک زمان ممکن است فشار بیشتری بر بودجه همان ماه ایجاد کند. اگر امکان پرداخت مرحلهای با شرایط شفاف و قابل مدیریت وجود داشته باشد، خانواده میتواند هزینه را در چند مقطع زمانی توزیع کند.
این موضوع زمانی معنا پیدا میکند که محصول واقعاً مورد نیاز باشد و خرید آن صرفاً به دلیل امکان استفاده از اعتبار انجام نشود.
اعتبار میتواند زمان پرداخت را مدیریت کند؛ نه اینکه نیاز جدید ایجاد کند.
اما یک خطر هم وجود دارد؛ خرید بیشتر از توان مالی
اگر بخواهیم درباره خرید اعتباری منصفانه صحبت کنیم، باید این طرف ماجرا را هم ببینیم.
یکی از خطرهای اعتبار این است که مبلغ قسط در نگاه اول کوچک به نظر برسد و فرد فراموش کند که چند تعهد کوچک در کنار هم میتوانند به یک هزینه بزرگ تبدیل شوند.
گزارشهای OECD درباره اعتبار کوتاهمدت و محصولات Buy Now Pay Later نیز به خطرهایی مانند بیشخرجکردن، افزایش تعهدات و پنهان ماندن هزینه واقعی اعتبار اشاره میکنند.
یک قسط کوچک لزوماً به معنی یک خرید ارزان نیست.
قبل از تصمیم، باید مجموع تعهدات مالی خود را ببینیم، نه فقط مبلغ قسط یک خرید را.
چه زمانی خرید اعتباری میتواند تصمیم منطقیتری باشد؟
میتوانیم یک قاعده ساده داشته باشیم:
- محصول واقعاً مورد نیاز باشد، نه صرفاً جذاب یا تبلیغشده.
- قیمت نهایی و مجموع پرداختها کاملاً مشخص باشد.
- مبلغ هر قسط با درآمد و بودجه ماهانه فرد تناسب داشته باشد.
- خرید باعث ایجاد چندین تعهد مالی همزمان و غیرقابل مدیریت نشود.
- شرایط بازپرداخت، کارمزد و جریمه احتمالی بهوضوح مشخص شده باشد.
- فرد فقط به دلیل «امکان خرید اعتباری» تصمیم به خرید محصولی که نیاز ندارد نگیرد.
خرید اعتباری با تربپی؛ یک گزینه برای مدیریت پرداخت
در سالهای اخیر، خدمات خرید اعتباری و مدلهای پرداخت مرحلهای در خرید اینترنتی نیز بیشتر مورد توجه قرار گرفتهاند. چنین سرویسهایی تلاش میکنند بخشی از فرآیند خرید و پرداخت را از هم جدا کنند تا مصرفکننده بتواند هزینه خرید را طبق شرایط سرویس در چند مرحله پرداخت کند.
در دواکده نیز امکان استفاده از خرید اعتباری برای مشتریانی که قصد خرید محصولات آرایشی، بهداشتی، مراقبتی یا مکملها را دارند، میتواند یکی از گزینههای پرداخت باشد.
البته شرایط استفاده از اعتبار، سقف اعتبار، زمانبندی پرداخت و سایر جزئیات ممکن است تغییر کند؛ بنابراین بهتر است مشتری پیش از خرید، شرایط روز سرویس اعتباری را از منبع رسمی بررسی کند.
تجربه دواکده از خرید اعتباری مشتریان
بحث خرید اعتباری برای دواکده صرفاً یک موضوع تئوری نیست. بخشی از مشتریان دواکده ترجیح میدهند هزینه خرید خود را به جای پرداخت یکجای مبلغ، در چند مرحله پرداخت کنند.
بر اساس آمار داخلی دواکده در بازه مورد بررسی، درصد قابل توجهی از مشتریان خرید اعتباری را انتخاب کردهاند. این برای ما یک نشانه مهم است: خرید اعتباری برای بخشی از مشتریان، دیگر صرفاً یک انتخاب جانبی نیست و به یکی از روشهای واقعی پرداخت تبدیل شده است.
این تجربه یک نکته دیگر را هم نشان میدهد. مشتری وقتی میبیند میتواند با استفاده از اعتبار، خرید مورد نیاز خود را انجام دهد، در مقابل یک تعهد هم میپذیرد؛ تعهدی که اگر بهموقع انجام شود، رابطه میان مشتری و فروشگاه را سالمتر و قابل اعتمادتر میکند.
هدف از خرید اعتباری نباید تشویق مشتری به خرید بیشتر باشد؛ هدف بهتر این است که مشتری بتواند نیاز واقعی خود را با روش پرداخت متناسب با شرایط مالیاش تأمین کند.
مشاهده محصولات دواکدهپرسشهای متداول درباره خرید اعتباری
آیا خرید اعتباری همان خرید اقساطی است؟
این دو مفهوم در بسیاری از خریدها به یکدیگر نزدیک هستند، اما دقیقاً یکسان نیستند. خرید اقساطی بیشتر به نحوه پرداخت اشاره دارد، در حالی که خرید اعتباری بر امکان استفاده از اعتبار و پرداخت در آینده تأکید میکند. شرایط هر سرویس نیز میتواند متفاوت باشد.
آیا خرید اعتباری همیشه بهصرفهتر است؟
خیر. خرید اعتباری ممکن است پرداخت هزینه را آسانتر و زمانبندی آن را مدیریتپذیرتر کند، اما لزوماً به معنی ارزانتر بودن خرید نیست. باید مجموع مبلغ پرداختی و تمام شرایط اعتبار بررسی شود.
آیا میتوان مکملها را بهصورت اعتباری خرید؟
اگر سرویس اعتباری و فروشگاه امکان چنین خریدی را فراهم کنند، از نظر روش پرداخت ممکن است امکانپذیر باشد. اما اصل مهم این است که مکمل بر اساس نیاز واقعی انتخاب شود و صرفاً به دلیل امکان خرید اعتباری تهیه نشود.
آیا خرید اعتباری برای محصولات بهداشتی منطقی است؟
اگر محصول واقعاً مورد نیاز باشد و مبلغ پرداختها با بودجه فرد تناسب داشته باشد، خرید اعتباری میتواند یکی از روشهای مدیریت پرداخت باشد. اما نباید امکان اعتبار باعث خرید محصولاتی شود که فرد به آنها نیاز ندارد.
قبل از خرید اعتباری مهمترین نکته چیست؟
مهمترین نکته این است که بدانیم دقیقاً چه مبلغی را و در چه زمانی باید پرداخت کنیم و آیا این تعهد با توان مالی ما هماهنگ است یا خیر.
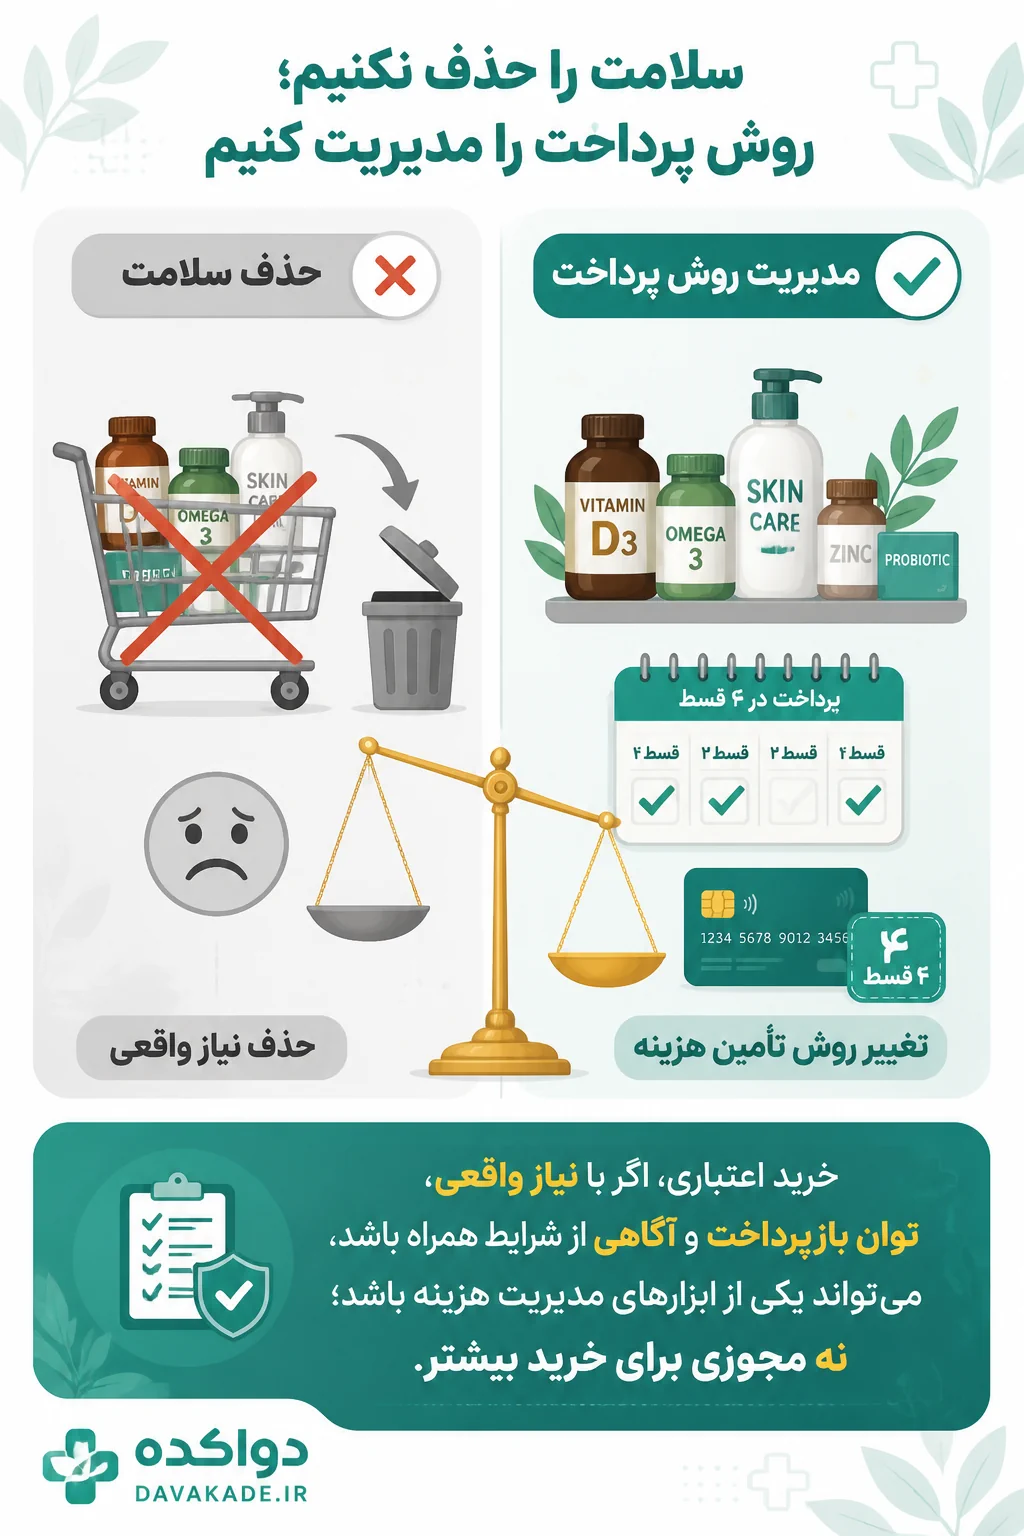
سلامت را حذف نکنیم؛ روش پرداخت را مدیریت کنیم
افزایش هزینههای زندگی واقعیتی است که نمیتوان آن را نادیده گرفت. خانوادهها ناچارند هزینههای خود را مدیریت کنند و خریدهایشان را با درآمد و شرایط اقتصادی خود هماهنگ کنند.
اما مدیریت هزینه الزاماً به معنی حذف سلامت، بهداشت و مراقبت از خود نیست.
گاهی لازم است به جای حذف یک نیاز واقعی، روش تأمین هزینه آن را تغییر دهیم.
خرید اعتباری، اگر با نیاز واقعی، توان بازپرداخت و آگاهی از شرایط همراه باشد، میتواند یکی از ابزارهای مدیریت هزینه باشد؛ نه مجوزی برای خرید بیشتر.
حرف آخر
شاید نگاه ما به خرید اعتباری نیز مانند بسیاری از مفاهیم دیگر در حال تغییر باشد. خرید اعتباری الزاماً نشانه ناتوانی نیست؛ میتواند یک ابزار مالی باشد که اگر مسئولانه استفاده شود، بخشی از مدیریت زندگی روزمره را سادهتر کند.
اما اصل ماجرا همچنان پابرجاست: اعتبار زمانی ارزشمند است که همراه با اعتماد، شفافیت و توان بازپرداخت باشد.
در نهایت، قرار نیست خرید اعتباری باعث شود بیشتر مصرف کنیم؛ شاید بهتر باشد کمک کند آنچه را واقعاً نیاز داریم، در زمان مناسب و با برنامه مالی مناسب تهیه کنیم.
منابع علمی و مطالعات بیشتر
- سازمان جهانی بهداشت؛ Healthy Diet
- سازمان جهانی بهداشت؛ Micronutrients
- OECD؛ Consumer Finance Risk Monitor 2026
- OECD؛ استفاده آگاهانه و ایمن از اعتبار کوتاهمدت و Buy Now Pay Later
مطالب مرتبط در دواکده
برای مطالعه بیشتر درباره مکملها و مدیریت سلامت میتوانید مطالب مرتبط را نیز بخوانید:
مکملها واقعاً ضروریاند یا فقط یک تبلیغ؟ مشاهده دستهبندی مکملها مشاهده محصولات بهداشت دهان و دندان مشاهده محصولات مادر و کودک مشاهده محصولات مراقبت پوست
مطلب خوبی بود انتظار نداشتم از سایت فروشگاهی مطلب تحلیلی وعلمی تالیف شده بخونم
از دیدگاه “اعتبار ” به ” خرید اقساطی ” نگاه نکرده بودم تا حالا
همیشه خرید اقساطی رو نوعی بدهی میدونستم اینجا خرید اقساطی را نشانه اعتبار داشتن میدونه
جالب بود
This resonated with me! I’ve recently been using a job board at https://jpdq.zhcns-28circles.com/ that genuinely changed how I look for work. You can narrow roles down by industry and title, and new jobs land every day. Thought I’d share in case it helps.
Slightly off-topic, but worth it. One tool worth a mention: https://epwa.news-sabasport.com/. It lists openings across the country so you can search one place instead of ten.
I’ve tried a few sites lately, but this one really stands out. The interface is smooth and the payouts are fast. Definitely my new go-to spot! idcoklat777
Thanks, this cleared things up. More on the subject at omqxaqfqto.top for those curious.
The slot selection here is top notch and the graphics are crisp. I love how stable the connection is even during peak hours. Check out buy138slotlogin for the best slots.